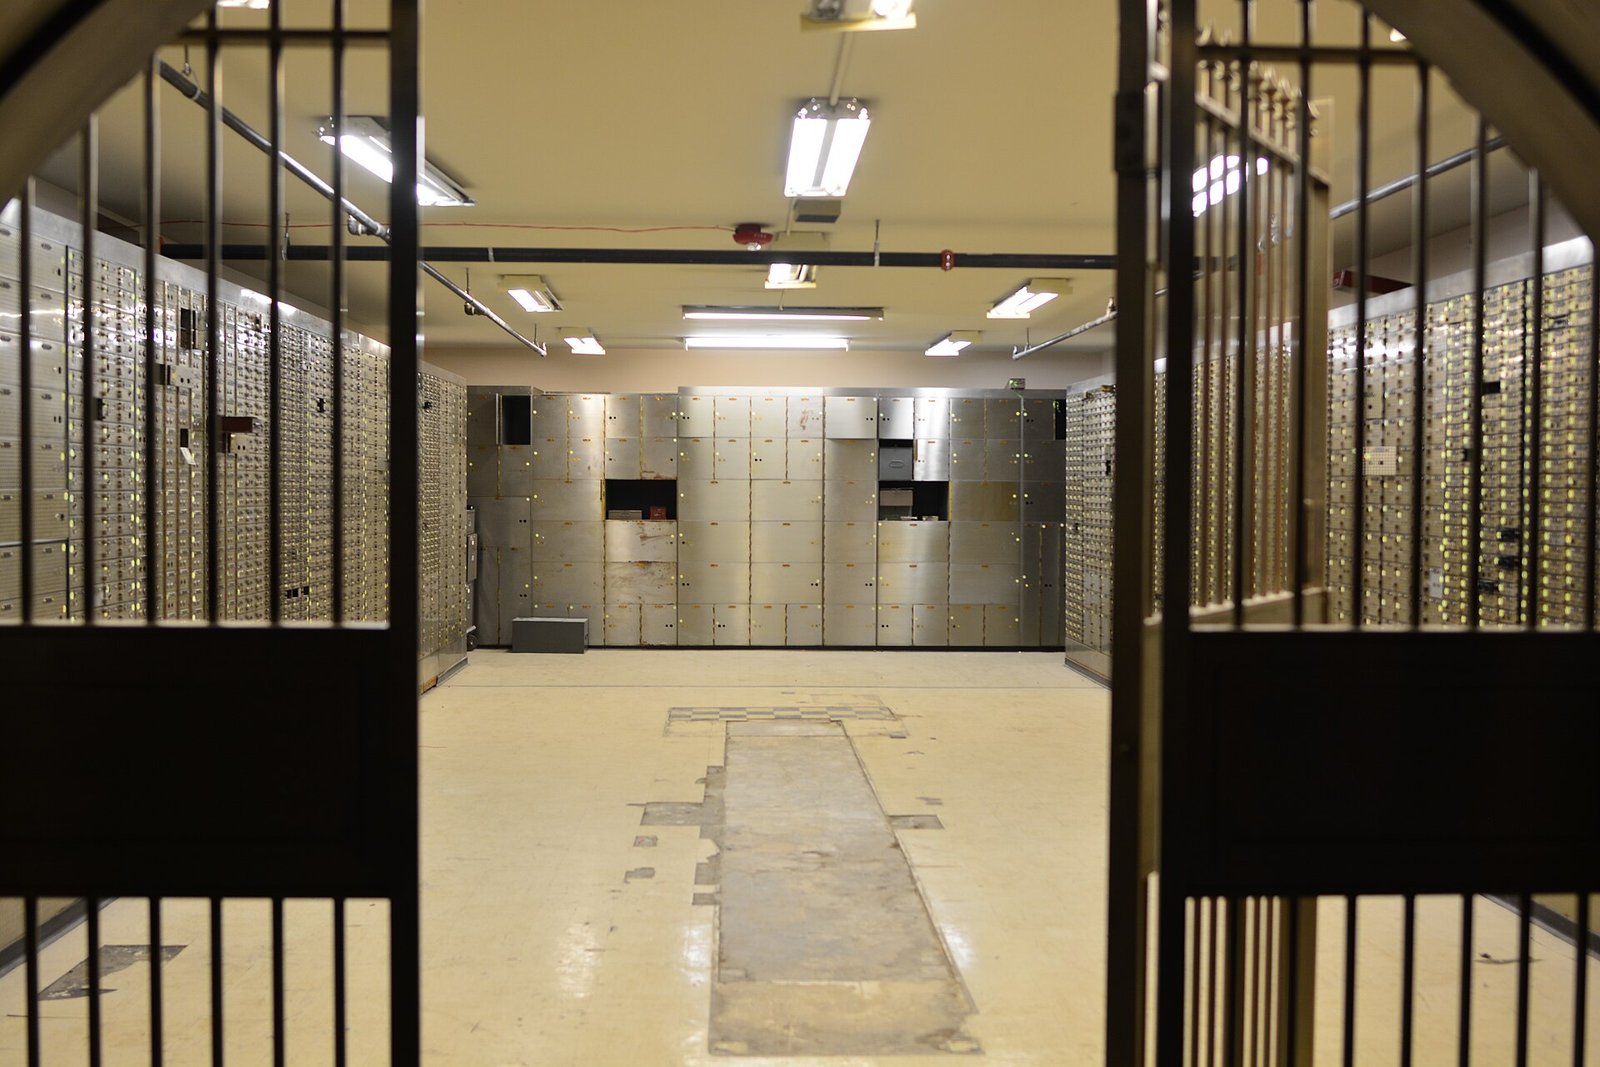
भारतीय रिजर्व बैंक के नए दिशा-निर्देशों के तहत बैंक लॉकर नियम बदल चुके हैं। जानिए लॉकर एग्रीमेंट, किराए, मुआवजे और पात्रता से जुड़ी सभी जरूरी बातें।
मुख्य बातें
- भारतीय रिजर्व बैंक के नए दिशानिर्देशों के तहत सभी लॉकर ग्राहकों को नया लॉकर एग्रीमेंट साइन करना अनिवार्य है।
- बैंक लॉकर में नकदी या अवैध वस्तुएं रखना पूरी तरह प्रतिबंधित है।
- बैंक की लापरवाही से लॉकर को नुकसान होने पर बैंक को वार्षिक किराए का 100 गुना तक मुआवजा देना पड़ सकता है।
- बैंक लॉकर आवंटन के लिए कई बार फिक्स्ड डिपॉजिट यानी सावधि जमा को सुरक्षा राशि के रूप में मांग सकते हैं।
नए बैंक लॉकर नियम भारतीय रिजर्व बैंक (RBI) द्वारा तय किए गए हैं जिनका पालन देश के सभी कमर्शियल बैंकों को करना होता है। यदि आप बैंक में लॉकर लेने की सोच रहे हैं या आपके पास पहले से ही लॉकर है, तो आपको नए समझौतों और सुरक्षा प्रावधानों की पूरी जानकारी होनी चाहिए।
बैंक लॉकर नियम क्या हैं?
बैंक लॉकर नियम वे कानूनी और प्रशासनिक दिशा-निर्देश हैं जो बैंक और ग्राहक के बीच सुरक्षा, किराए, और जिम्मेदारी को तय करते हैं। भारतीय रिजर्व बैंक ने ग्राहकों के अधिकारों की रक्षा और बैंकों की पारदर्शिता बढ़ाने के लिए इन नियमों को समय-समय पर अपडेट किया है। इसके तहत बैंकों को नया लॉकर एग्रीमेंट लागू करना अनिवार्य किया गया है ताकि ग्राहकों को किसी भी प्रकार की धोखाधड़ी या मनमानी से बचाया जा सके।
नया बैंक लॉकर एग्रीमेंट और पात्रता
लॉकर लेने की प्रक्रिया अब और अधिक औपचारिक हो गई है। बैंक में खाता रखने वाला कोई भी व्यक्ति या संयुक्त रूप से दो लोग लॉकर के लिए आवेदन कर सकते हैं।
- ग्राहक का संबंधित बैंक शाखा में बचत या चालू खाता होना चाहिए।
- सभी लॉकर धारकों को बैंक के साथ एक संशोधित लॉकर समझौता (Locker Agreement) साइन करना होता है।
- बैंक आपसे लॉकर के आकार और शहर के हिसाब से एकमुश्त किराया वसूलते हैं।
- कई बैंक किराए की सुरक्षा के तौर पर कुछ समय के लिए फिक्स्ड डिपॉजिट (FD) की मांग भी कर सकते हैं।
- लंबी प्रतीक्षा सूची (Waiting List) होने पर बैंकों को पारदर्शी तरीके से नंबर देना अनिवार्य है।
बैंक लॉकर में क्या रख सकते हैं और क्या नहीं?
आप लॉकर में अपने गहने, जरूरी दस्तावेज और कीमती सामान सुरक्षित रख सकते हैं। हालांकि, कुछ सख्त पाबंदियां भी तय की गई हैं।
आप लॉकर के अंदर नकदी (Cash), हथियार, विस्फोटक पदार्थ, या कोई भी गैर-कानूनी या खतरनाक वस्तु नहीं रख सकते हैं। यदि बैंक को किसी संदिग्ध गतिविधि का शक होता है, तो बैंक नियमों के तहत जांच कर सकता है। लॉकर का इस्तेमाल केवल वैध उद्देश्यों के लिए ही किया जाना चाहिए।
बैंक की जिम्मेदारी और मुआवजा
यदि बैंक की अपनी लापरवाही (जैसे आग लगना, इमारत ढहना, बैंक की सुरक्षा में सेंध या चोरी) के कारण लॉकर में रखे सामान का नुकसान होता है, तो बैंक की जिम्मेदारी तय की गई है। ऐसी स्थिति में बैंक को लॉकर के वार्षिक किराए का 100 गुना तक का मुआवजा देना पड़ सकता है। हालांकि, भूकंप, बाढ़ या अन्य प्राकृतिक आपदाओं जैसी अप्रत्याशित घटनाओं के लिए बैंक सीधे तौर पर जिम्मेदार नहीं होते हैं।
चरण-दर-चरण तरीका: बैंक लॉकर कैसे लें?
- संबंधित बैंक शाखा में जाएं जहां आपका खाता है और लॉकर की उपलब्धता के बारे में पूछताछ करें।
- यदि लॉकर उपलब्ध है, तो बैंक के निर्धारित आवेदन पत्र को भरें और जरूरी दस्तावेज जमा करें।
- अपने पहचान प्रमाण और पते के प्रमाण के साथ केवाईसी (KYC) प्रक्रिया पूरी करें।
- बैंक अधिकारियों द्वारा तय किए गए नियमों और शर्तों के साथ लॉकर एग्रीमेंट पर हस्ताक्षर करें।
- वार्षिक किराया जमा करें और यदि जरूरी हो तो बैंक द्वारा मांगी गई फिक्स्ड डिपॉजिट की औपचारिकता पूरी करें।
- बैंक अधिकारी की मदद से अपने लॉकर की चाबी प्राप्त करें और उसका संचालन शुरू करें।
अक्सर पूछे जाने वाले सवाल
प्रश्न? क्या बैंक लॉकर में नॉमिनी की सुविधा मिलती है?
उत्तर। हाँ, आप लॉकर के लिए नॉमिनी (नामांकित व्यक्ति) बना सकते हैं ताकि आपकी अनुपस्थिति में उत्तराधिकारी को आसानी से लॉकर तक पहुँच मिल सके।
प्रश्न? क्या लॉकर का किराया हर साल बढ़ता है?
उत्तर। बैंक अपनी आंतरिक नीतियों और शहर के आधार पर समय-समय पर किराए में संशोधन कर सकते हैं, जिसकी सूचना ग्राहकों को पहले दी जाती है।
प्रश्न? अगर चाबी खो जाए तो क्या होगा?
उत्तर। चाबी खो जाने पर तुरंत बैंक को लिखित सूचना दें। बैंक नियमों के अनुसार ताला तोड़ने या बदलने का खर्च ग्राहक को ही उठाना पड़ता है।
यह लेख सामान्य जानकारी के लिए है, निवेश या वित्तीय सलाह नहीं। कोई भी फैसला लेने से पहले किसी योग्य/सेबी-पंजीकृत सलाहकार से परामर्श करें।
आधिकारिक जानकारी और नवीनतम अपडेट के लिए: https://www.rbi.org.in
यह लेख आज पत्रिका की एक्सप्लेनर डेस्क द्वारा सामान्य जागरूकता के लिए तैयार किया गया है। नियम और प्रक्रियाएं समय-समय पर बदल सकती हैं — कृपया आधिकारिक स्रोत से पुष्टि करें। सुधार/सुझाव: corrections@aajpatrika.com